
JAKARTA, 18 oktober 2026 — Proses akuisisi saham PT Bayan Resources Tbk (BYAN) oleh PT Jhonlin Baratama, perusahaan milik pengusaha Andi Syamsuddin Arsyad atau Haji Isam, menjadi salah satu hal yang disorot di tengah ancaman penurunan status pasar modal Indonesia oleh Morgan Stanley Capital International (MSCI).
Direktur Eksekutif Center of Economic and Law Studies (CELIOS), Bhima Yudhistira Adhinegara, menilai proses akuisisi senilai Rp 26,1 triliun tersebut memunculkan pertanyaan mengenai transparansi transaksi, kewajaran harga, serta perlindungan investor minoritas.
Bhima mengaitkan persoalan itu dengan krisis kepercayaan terhadap tata kelola pasar modal Indonesia. Menurut dia, perubahan aturan yang dilakukan setelah MSCI membekukan penilaian pasar Indonesia pada 27 Januari 2026 belum diikuti perbaikan praktik secara memadai.
“Sejak interim freeze oleh MSCI pada 27 Januari 2026, perubahan di aturan bursa hanya dilakukan secara administratif. Sementara praktiknya makin jauh dari ideal,” ujar Bhima di Jakarta, Jumat (16/10/2026).
Harga Akuisisi dan Persetujuan RKAB Jadi Sorotan
Proses pengambilalihan saham BYAN berlangsung melalui beberapa tahap. Pada Agustus 2026, beredar kabar mengenai rencana akuisisi saham perusahaan tambang batu bara tersebut. Pihak Haji Isam disebut menawar saham milik Low Tuck Kwong dan putrinya, Elaine Low, dengan harga di bawah harga pasar reguler.


Saat itu, saham BYAN diperdagangkan di kisaran Rp 11.000 hingga Rp 17.000 per lembar.
Di tengah negosiasi, Kementerian Energi dan Sumber Daya Mineral (ESDM) disebut belum menyetujui revisi Rencana Kerja dan Anggaran Biaya (RKAB) 2026 untuk tiga anak usaha Bayan Resources. Kendala tersebut dilaporkan berdampak pada operasional perusahaan hingga BYAN mengumumkan keadaan kahar atau force majeure.
Setelah proses negosiasi, Low Tuck Kwong menyepakati Perjanjian Jual Beli Saham Bersyarat atau Conditional Sale and Purchase Agreement (CSPA).
Pada 7 Oktober 2026, PT Jhonlin Baratama merampungkan pembelian 10,08 miliar saham BYAN atau setara 30,25 persen melalui pasar negosiasi. Transaksi dilakukan dengan harga Rp 2.588 per saham, dengan nilai total mencapai Rp 26,1 triliun.
Harga tersebut jauh di bawah kisaran harga perdagangan reguler yang disebut sebelumnya. Perbedaan itu menjadi salah satu hal yang dipertanyakan dalam menilai kewajaran transaksi.


Sorotan lain muncul karena beberapa hari setelah kesepakatan jual-beli saham tercapai, hambatan administratif terkait RKAB anak usaha BYAN disebut dicabut dan persetujuannya diterbitkan oleh Kementerian ESDM.
Kronologi tersebut memunculkan pertanyaan mengenai kemungkinan keterkaitan antara kendala perizinan dan proses akuisisi. Namun, dugaan intervensi atau hubungan sebab-akibat antara kedua peristiwa itu belum dapat dinyatakan sebagai fakta. Sampai kemudian bisa terbukti lewat pemeriksaan lebih lanjut.
Untuk mendanai transaksi tersebut, PT Jhonlin Baratama disebut memperoleh fasilitas kredit dari PT Bank Mandiri (Persero) Tbk dengan menjaminkan saham perusahaan lain, termasuk PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN).
Rangkaian transaksi itu menjadi bagian dari perdebatan mengenai transparansi pasar, kewajaran harga, dan efektivitas pengawasan terhadap transaksi saham bernilai besar.
MSCI Soroti Transparansi Kepemilikan Saham
Selain transaksi BYAN, persoalan transparansi kepemilikan saham publik atau free float menjadi perhatian MSCI.

Pembekuan penilaian MSCI terhadap pasar Indonesia sejak 27 Januari 2026 berkaitan dengan kekhawatiran mengenai keakuratan data kepemilikan saham yang tersedia bagi publik. MSCI juga menyoroti dugaan transaksi terkoordinasi yang dapat memengaruhi harga saham serta kurangnya bukti penegakan regulasi yang efektif.
Dalam rilis resminya, MSCI menyatakan masih terdapat kekhawatiran signifikan terkait disfungsi pasar. Hal itu termasuk dugaan transaksi jual-beli terkoordinasi dan kurangnya bukti keseriusan penegakan regulasi.
Kondisi tersebut dinilai dapat memengaruhi keyakinan pengelola dana global terhadap transparansi dan investabilitas pasar saham Indonesia.
Wacana Danantara Membeli Saham BEI
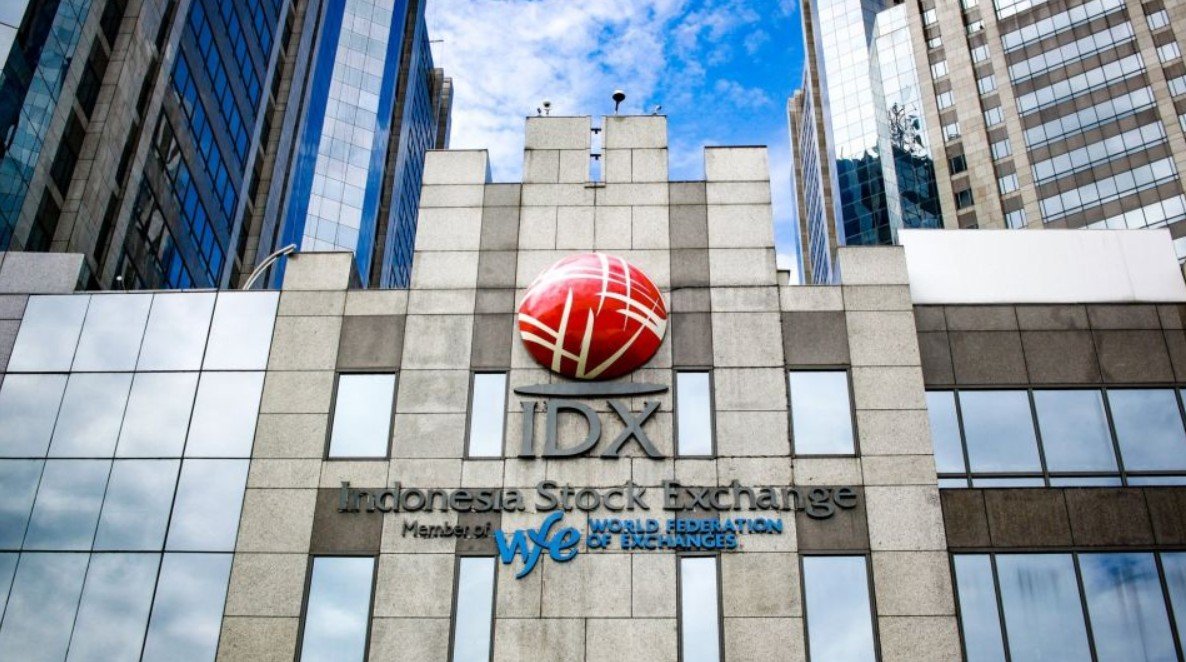
Faktor lain yang menjadi perhatian adalah wacana Badan Pengelola Investasi Daya Anagata Nusantara (BP Danantara) untuk membeli 5 hingga 10 persen saham Bursa Efek Indonesia (BEI).
Rencana itu memunculkan pertanyaan mengenai independensi dan tata kelola bursa. Keterlibatan entitas investasi yang didukung negara sebagai pemegang saham BEI dinilai berpotensi menimbulkan persoalan terkait netralitas pengelolaan pasar.

Di sisi lain, pelaku pasar global juga mempertanyakan efektivitas reformasi regulasi yang diumumkan Otoritas Jasa Keuangan (OJK) dan BEI. Perubahan aturan dinilai belum cukup jika tidak diikuti penerapan yang konsisten serta penegakan hukum terhadap pelanggaran.
Ancaman Arus Keluar Modal Asing
Jika status pasar modal Indonesia diturunkan dari Emerging Market menjadi Standalone Market, dampaknya berpotensi meluas ke aliran investasi asing.
Sebagian pengelola dana global memiliki mandat investasi yang membatasi penempatan dana pada negara di luar kategori Emerging Market atau Developed Market. Perubahan status Indonesia dapat mendorong penyesuaian portofolio, termasuk pelepasan saham oleh investor yang terikat mandat tersebut.
Arus keluar modal asing atau capital outflow berpotensi menambah tekanan terhadap nilai tukar rupiah dan iklim investasi nasional. Namun, besarnya dampak akan bergantung pada keputusan MSCI serta kebijakan investasi masing-masing pengelola dana.